これまで2回にわたって、こどもNISAと教育資金について考えてきました。
第1回では、投資信託には価格変動があり、教育資金には「使う時期」という締切があること。
第2回では、子どもの年齢だけで判断するのではなく、大学まであと何年あるのか、親の収入や奨学金、子ども自身の収入なども含めて教育資金全体を考えることをお伝えしました。
では、実際にこどもNISAで資産を積み立てた場合、いつ売却すればよいのでしょうか。
株価が高いとき?
大学入学直前?
18歳になったとき?
私は、教育資金の場合は「一番高いところで売る方法」を考えることが出口戦略ではないと思っています。
大切なのは、
必要なときに、必要なお金を使える状態にしておくこと。
これが教育資金における出口戦略だと思います。
教育資金の出口は「一日限り」ではない
大学進学を考えてみましょう。
大学4年間で500万円必要だとしても、18歳の春に500万円を一括で支払うわけではありません。
高校3年生の受験時には受験料が必要になります。
合格すれば入学金。
春には前期授業料。
一人暮らしなら、引っ越し費用や敷金・礼金、家具や家電も必要になるでしょう。
その後も授業料や生活費が毎年必要になります。
つまり、教育資金の出口は、
「18歳の春」という一点ではなく、入学してから数年間にわたって続くもの
です。
ですから、「18歳になったらNISAを全部売却する」という単純な話ではありません。
いつ、いくら必要なのかを整理し、その時期に合わせて少しずつ「使えるお金」に変えていく。
この考え方が大切です。
「いくら必要か」より先に「いつ必要か」を分ける
教育資金を考えると、どうしても、
「大学4年間で500万円必要」
「一人暮らしなら800万円必要」
といった総額に目が行きます。
もちろん総額を知ることも大切ですが、出口戦略では、それ以上に
「いつ、いくら必要なのか」
を考える必要があります。
例えば、入学時に150万円必要でも、残りの教育費は大学2年、3年、4年と分散して支払います。
第2回でも触れましたが、そのお金をすべて高校卒業までに準備する必要があるとは限りません。
大学進学後も親が働いているのであれば、その年の収入から毎年一定額を支払うこともできます。
子ども自身がアルバイトをして生活費の一部を負担する家庭もあるでしょう。
給付型・貸与型の奨学金を利用する選択肢もあります。
つまり、
教育費総額=18歳までに現金で準備しなければならない金額
ではありません。
ここを整理すると、こどもNISAからいつ、どのくらい売却する必要があるのかも見えてきます。
資金源を複数持つことが、出口リスクへの備えになる
例えば大学1年目に150万円必要だとします。
その150万円をすべてこどもNISAから取り崩す必要はありません。
事前に準備した預貯金、進学した年の親の収入、こどもNISA、給付型奨学金などを組み合わせることができます。
このように資金源を複数持っておくことには、大きな意味があります。
もし大学入学の直前に株価が大きく下落していたらどうでしょう。
教育資金のすべてをこどもNISAに頼っている家庭では、
「学費が必要だから、値下がりしていても売るしかない」
となってしまうかもしれません。
一方、
「入学金はすでに預金で確保している」
「今年の授業料の一部は親の収入から出せる」
という状態なら、値下がりした投資信託を慌てて全部売却せずに済む可能性があります。
つまり、
資金源を分けておくこと自体が、価格変動リスクへの備えになる
わけです。
含み益があるうちに「使うお金」に変える
ここで、ぜひ考えてほしい場面があります。
子どもの大学進学まであと2~3年。
こどもNISAでは順調に運用できていて、投資元本150万円に対して資産額が200万円になっている。
そして、そのうち100万円は大学入学時に間違いなく必要になる予定だとします。
さて、どうしますか。
「まだ株価は上がりそうだから、もう少し運用しておこう」
と思うかもしれません。
その気持ちはよく分かります。
もし200万円が220万円、250万円になれば、さらに教育費の負担が軽くなるからです。
しかし、逆もあります。
200万円が180万円、150万円になる可能性もあります。
ここで大切なのは、
その100万円は、もう「増やすためのお金」なのか、それとも「使うことが決まったお金」なのか
ということです。
大学入学まであとわずかで、必要額をすでに確保できている。
しかも一定の含み益が出ている。
そのような状況なら、必要になる分について一部を売却し、含み益を確定して価格変動の影響を受けない現金の状態にしておくことは、決して「もったいないこと」ではないと思います。
ただし、ここで一つ注意があります。18歳になる前のこどもNISAでは、投資信託を売却したからといって、そのお金を自由に銀行口座へ移せるわけではありません。売却代金や分配金は原則として「特定課税未成年者口座」で管理されます。
つまり、「売却して価格変動を止めること」と「口座の外へ払い出して実際に使うこと」は別なのです。
それでも、大学進学など使う時期が近づき、必要額をすでに確保できているのであれば、一度利益を確定して相場の値動きから切り離しておくことには意味があります。
むしろ、
将来必要になるお金を確保するための、勇気ある決断
と考えることができます。
「あのまま持っていれば、もっと上がったのに」
と後から思うこともあるでしょう。
でも教育資金の目的は、株式市場で最大の利益を得ることではありません。
子どもが進学するときに、必要なお金を準備できていることです。
「必要額を確保できているうちに出口を考える」が大切
教育資金として大切なのは、「投資元本を絶対に下回らないこと」そのものではありません。
必要な時期に、必要な金額を確保できているかどうかです。
例えば150万円を積み立て、運用によって180万円になっている。そして大学入学時に必要になる金額が100万円だと分かっているのであれば、その100万円については売却して価格変動から切り離しておく、という考え方があります。
もちろん、その後さらに値上がりするかもしれません。しかし、教育資金の目的は最高値で売ることではなく、必要なときに必要なお金を用意することです。
一方、元本割れした状態で必要時期が迫った場合、「元に戻るまで待つ」ことが必ずしもできるとは限りません。
だからこそ、元本割れしてから出口を考えるのではなく、必要額を確保できている段階から出口を考え始めることが大切だと思います。
使う時期が近づいたら、お金の役割を変えていく
私は、教育資金については「使うまでの期間」で役割を分けると考えやすいと思います。
例えば10年以上使わないお金なら、株式型の投資信託などを使って長期的に成長を目指すこともできます。
一方、大学進学まで数年になってきたら、「入学時にいくら必要になりそうか」を一度計算してみます。
そして必要時期が近づいた段階で、そのうち確保しておきたい部分について、投資信託を売却して価格変動の影響を受けない状態にすることを検討します。
ただし、18歳未満のこどもNISAでは、売却代金は原則として特定課税未成年者口座で管理されます。売却したからといって自由に口座外へ払い出せるわけではありません。
したがって、「いつ売るか」と「いつ払い出すか」を分けて考えることが、こどもNISA特有の出口戦略になります。
高校3年生になった段階では、受験料、入学金、初年度授業料など、近いうちに必ず使うお金については、相場の値動きに左右されにくい状態で確保しておく。
つまり、
時間が経つにつれて、「増やすお金」から「使うお金」へ役割を変えていく
という考え方です。
これは必ず「5年前」「3年前」と機械的に決めるものではありません。
家庭の収入、進路、資産状況によって違います。
ここまでの考え方を、大学進学までの時間軸で整理すると、次のようになります。
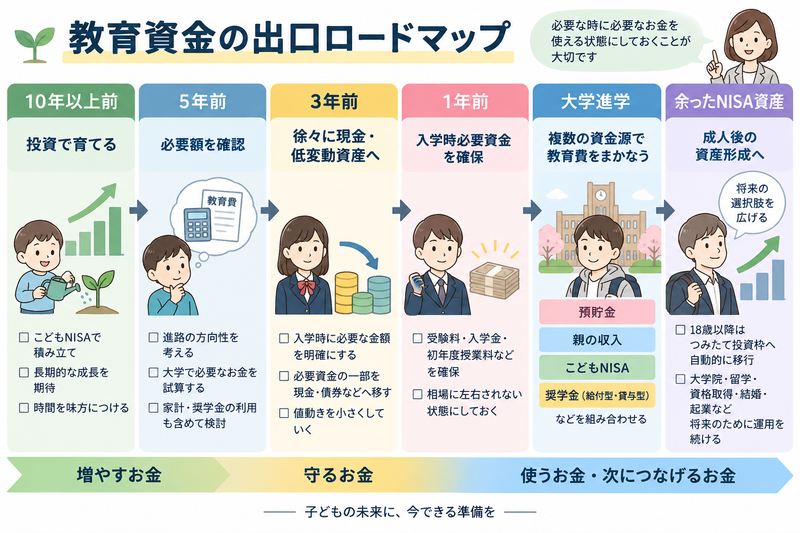
※上記は教育資金を考える際の一例です。18歳未満のこどもNISAでは、投資信託を売却した代金は原則として「特定課税未成年者口座」で管理されます。売却=自由に銀行口座へ払い出せるという意味ではありません。一般的には中学校入学年以降、本人の教育費・生活費について所定の手続きを行うことで払い出すことができます。
大切なのは、大学入学直前になって初めて売却を考えるのではなく、数年前から少しずつ出口を作っていくことです。
出口戦略とは、暴落を予測することではない
「今後株価が下がりそうだから売る」
「まだ上がりそうだから持っておく」
こうした相場予測で出口を決めようとすると、とても難しくなります。
株価のピークがいつなのかは、後にならなければ分かりません。
だから教育資金では、
相場を当てることを出口戦略にしない
ことが大切だと思います。
出口戦略とは、
「来年100万円必要だから、今年のうちに100万円を確保しておこう」
「大学入学時のお金は預金で確保できたから、残りのNISAはそのまま運用しよう」
といったように、目的から逆算して考えることです。
私が今回の記事で一番お伝えしたいのは、
出口戦略とは暴落を予測することではなく、暴落しても困らないように選択肢を残しておくこと
です。
18歳になったから全部売る必要はない
こどもNISAには、もう一つ大きな特徴があります。
子どもが18歳になったからといって、保有している投資信託をすべて売却する必要はありません。
金融庁によると、こどもNISAは非課税期間が無期限で、18歳になると特別な手続きをしなくても成人後のつみたて投資枠へ自動的に移行する仕組みです。一定の要件を満たせば12歳以降に子どものための資金として払い出すこともできます。
つまり、
「教育資金として使うお金」と「その後も運用を続けるお金」を分ける
ことができます。
例えば大学入学時に100万円だけ取り崩し、残りは20代まで運用する。
大学費用は預貯金や親の収入で賄えるため、こどもNISAはそのまま残す。
そういった選択肢もあります。
大学院、海外留学、資格取得、一人暮らし、結婚、起業。
子どもが成人した後にも、お金が必要になる場面はいくつもあります。
だからこそ「18歳になったら終わり」ではなく、
その先まで含めて出口を考える
ことができます。
高校生になったら、親子で出口を決めてみる
そして私は、子どもが高校生くらいになったら、こどもNISAの出口について本人と一緒に話してみてもいいと思います。
「この口座には今これくらいのお金がある」
「大学入学でこのくらい使う予定」
「残ったお金はどうする?」
そんな会話です。
親がすべて決めるのではなく、
大学で使うのか。
海外留学のために残すのか。
20代まで運用を続けるのか。
子ども自身にも考えてもらう。
これは単なる投資教育ではありません。
自分の将来にはどのくらいお金が必要で、そのお金をどう準備し、どう使うのか
を考える金融教育になります。
出口戦略で大切なのは「最高値」ではなく「使える状態」
投資をしていると、どうしても、
「もっと上がるかもしれない」
という気持ちが出てきます。
含み益が大きくなればなるほど、売るのが惜しく感じることもあるでしょう。
でも、教育資金には目的があります。
子どもが進学するときに、必要なお金を用意することです。
だから、
最高値で売れなくてもいい。
必要額を確保できたのなら、一部を利益確定して現金にする。
使う時期が近づけば、徐々に値動きを小さくする。
大学入学時に使わない資産は、そのまま成人後へつなげる。
教育資金の出口戦略とは、
「どこまで増やせるか」を最後まで競うことではなく、「必要なときに必要なお金を使える状態にしておくこと」
だと思います。
ここでいう「使える状態」とは、単に投資信託を売却することだけではありません。
必要な金額を相場の値動きから切り離し、制度上も必要な時期に払い出せるよう準備しておくこと。
こどもNISAでは、「売る」「現金で待つ」「払い出す」という3つを分けて考えることが大切です。
こどもNISAは長期の資産形成に使える制度です。
だからこそ、始め方だけでなく、
終わり方、そして次へのつなぎ方まで家族で考えておく。
そこまで考えて初めて、こどもNISAを教育資金として上手に活用できるのではないでしょうか。
※本記事は特定の金融商品への投資や売却時期を推奨するものではありません。投資信託等には価格変動や為替変動等による元本割れの可能性があります。
教育資金の必要時期、家計状況、進路などに応じて判断してください。
【参考資料】
金融庁「令和8(2026)年度税制改正について」
財務省「令和8年度税制改正の大綱」
日本証券業協会「令和8年度税制改正大綱について」